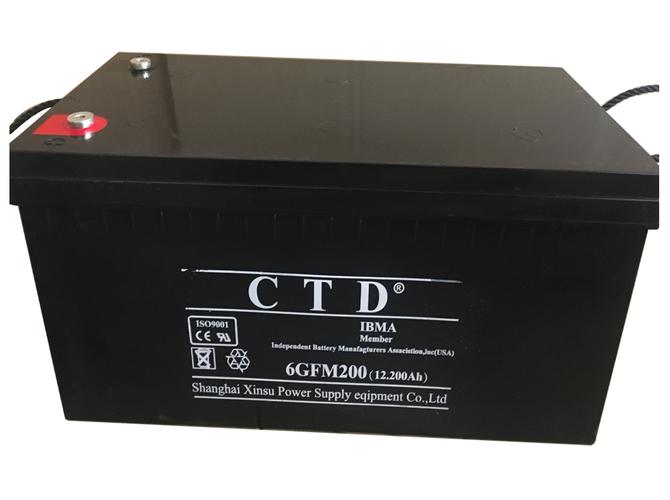
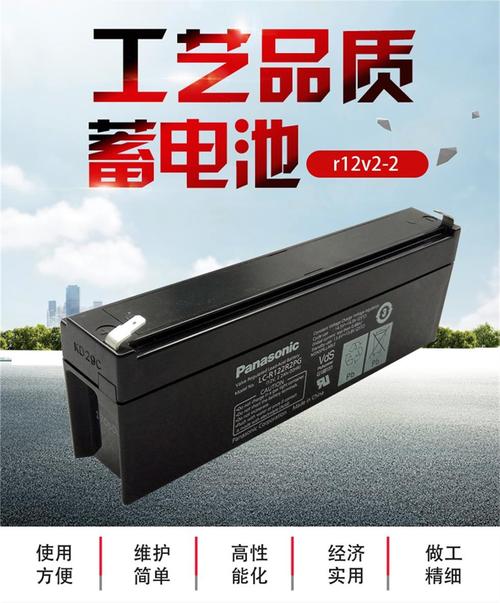
铅蓄电池消费税倒计时 成本转嫁难行,电池销售市场面临深度洗牌
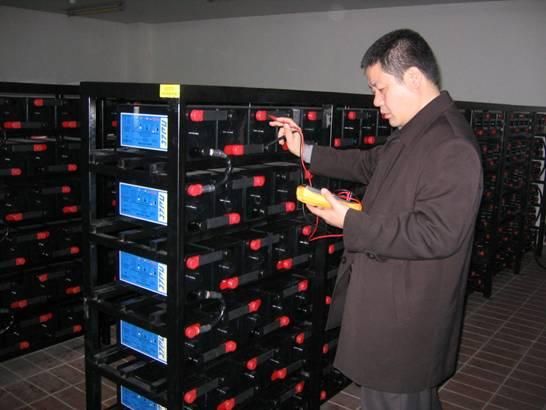
随着铅蓄电池消费税政策进入倒计时阶段,整个电池销售产业链正笼罩在成本与市场竞争的双重压力之下。根据相关政策,自2016年1月1日起,国家将对铅蓄电池征收4%的消费税,这一消息犹如一石激起千层浪,引发了行业内的广泛讨论和深度焦虑。
政策背景与行业冲击
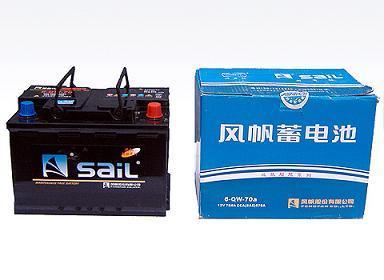
铅蓄电池作为传统电池领域的重要组成部分,广泛应用于汽车启动、电动自行车、储能等领域。此次消费税的开征,是国家为促进节能环保、推动产业升级而采取的税收杠杆手段。对于已经处于微利时代的铅蓄电池行业来说,这4%的消费税无疑是一柄悬在头顶的达摩克利斯之剑。
数据显示,我国铅蓄电池行业产能过剩问题突出,市场竞争异常激烈。大量中小型电池企业利润空间本已被压缩至临界点,消费税的出台可能成为压垮骆驼的最后一根稻草。
成本转嫁为何难行?
理论上,企业可以通过提高产品售价将税负转嫁给下游消费者。但在铅蓄电池领域,这条路径困难重重。
市场供需关系决定了定价权。目前铅蓄电池市场供大于求,尤其是中低端产品同质化严重,消费者价格敏感度高。如果部分企业率先涨价,很可能面临订单流失风险,反而给竞争对手留下抢占市场份额的机会。
下游承受能力有限。以电动自行车行业为例,近年来锂电池替代铅蓄电池的趋势愈发明显,传统铅蓄电池本就面临市场份额被蚕食的困境。涨价将进一步削弱其成本优势,加速被替代的进程。
经销商和终端销售环节已成为博弈的关键。多位电池销售业内人士透露,在当前高压竞争环境下,经销商普遍拒绝接受厂家以消费税为由的涨价要求。部分区域市场甚至出现经销商联合抵制涨价的现象,导致厂家税收成本只能自行消化。
电池销售市场将迎洗牌
面对无法转嫁的税收成本,铅蓄电池生产企业只能从内部挖潜。拥有技术优势和规模效应的大型企业,可通过工艺优化、提高自动化率等方式降低单位成本,消化消费税的影响。而缺乏核心竞争力的小型企业,则很可能陷入亏损泥潭,加速退出市场。
从电池销售渠道来看,行业已开始浮现一些新变化。一方面,头部品牌借机加大促销力度,巩固渠道话语权;另一方面,部分经销商转向寻求锂电或其他新型电池产品的合作机会,分散经营风险。
有业内分析人士指出,铅蓄电池消费税的实施将产生“良币驱逐劣币”的效果,推动行业集中度进一步提升。从长远来看,这有利于规范市场秩序,促进电池行业向绿色、高效方向转型。
企业应对策略解码
面对消费税倒计时,铅蓄电池企业正积极寻求破局之道:
第一,加速产品结构调整。部分企业已将重心转向高附加值产品,如AGM启停电池、储能电池等,通过提升产品性能来消化税收成本,摆脱低价螺旋竞争。
第二,深化产业链整合。有实力的企业向上游再生铅领域布局,打通“生产—回收—再生”闭环,利用税收政策中对符合环保条件企业的优惠条款争取减免空间。
第三,极力控制销售环节摩擦。通过加强对经销商的返利支持、市场推广费用补贴等柔性手段,较为隐性地转移部分成本压力,而非简单粗暴地提高出厂价。
##
铅蓄电池消费税大幕将启,4%的税率看似不高,但在供过于求、替代品挤压、经销商不配合的三重障碍下,成本转嫁的道路几乎被堵死。对电池销售行业而言,这既是一次残酷的淘汰赛,也是一次重生契机。留下来的一定是能迎难而上的强者。而对于消费者来说,短期骑行成本暂无明显变化,但未来铅蓄电池与锂电池的势力版图,或将由此一税变得此消彼长。行业发展正如一曲未完的变奏,下一章,值得继续关注。
如若转载,请注明出处:http://www.gnlhkj.com/product/9.html
更新时间:2026-11-01 15:58:38